Spokój to Twoja najważniejsza polisa
Tekst opracowany z wykorzystaniem sztucznej inteligencji. Zasady i ograniczenia
Droga bywa nieprzewidywalna. Niezależnie od tego, czy prowadzisz auto od miesiąca, czy od dekady, sytuacja, w której Twój samochód nagle odmawia posłuszeństwa lub dochodzi do kontaktu z innym pojazdem, zawsze wiąże się z ogromnym stresem. W takich chwilach w organizmie dominuje adrenalina, która nie sprzyja logicznemu myśleniu. Ten poradnik ma być Twoim zewnętrznym „głosem rozsądku”, który poprowadzi Cię krok po kroku - od włączenia świateł awaryjnych po uzyskanie sprawiedliwego odszkodowania.
Bezpieczeństwo przede wszystkim: Co robić tuż po zdarzeniu?
Zanim wyjmiesz telefon, by zadzwonić do bliskich, musisz zabezpieczyć siebie i innych uczestników ruchu.
Krok 1: Zabezpiecz miejsce
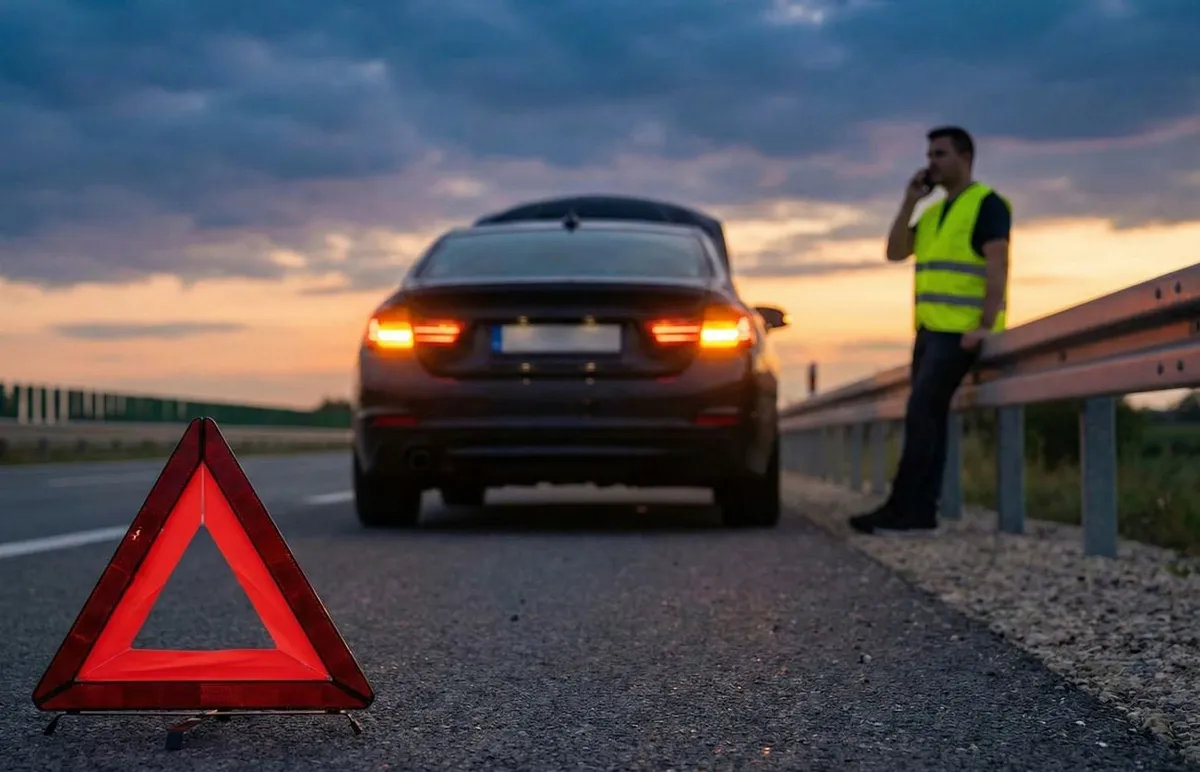
- Włącz światła awaryjne.
- Załóż kamizelkę odblaskową - trzymaj ją w kabinie, nie w bagażniku. Jako pieszy na drodze jesteś niemal niewidoczny dla nadjeżdżających aut.
- Ustaw trójkąt ostrzegawczy:
- Autostrada/Droga ekspresowa: 100 metrów za autem (ok. 100 dużych kroków).
- Poza terenem zabudowanym: 30-50 metrów.
- Teren zabudowany: bezpośrednio za autem lub na nim (na wysokości nie większej niż 1 m).
Krok 2: Usuń auto z jezdni (jeśli to możliwe)
Jeśli doszło do zwykłej kolizji (nikt nie ucierpiał), prawo nakazuje niezwłoczne usunięcie pojazdów z drogi, aby nie tamowały ruchu. Jeśli jednak są ranni, nie ruszaj niczego do przyjazdu policji.
Profesjonalne wsparcie: Firmy od „zadań specjalnych”
W tym miejscu warto wiedzieć, że nie musisz przechodzić przez to wszystko sam. Na rynku istnieją wyspecjalizowane firmy zajmujące się kompleksową pomocą powypadkową, jak np. OdszkodowaniaSwidnica.pl
Co zyskujesz korzystając z takiej pomocy?
- Logistyka 360°: Firma zajmuje się wszystkim - od holowania, przez wynajęcie auta zastępczego, aż po wybór serwisu.
- Brak kosztów własnych: Często takie firmy rozliczają się bezgotówkowo bezpośrednio z ubezpieczycielem sprawcy.
- Opieka prawna: Specjaliści pilnują, aby ubezpieczyciel nie zaniżył kosztorysu naprawy, co jest częstą praktyką.
Dokumentacja: Twoja karta przetargowa
Jeśli nie wzywasz policji, musisz spisać Wspólne Oświadczenie o Zdarzeniu Drogowym. Musi ono zawierać:
- Dane kierowców i numery PESEL.
- Numery rejestracyjne pojazdów.
- Nazwy ubezpieczycieli i numery polis (sprawdź je na fizycznym dokumencie lub w aplikacji mObywatel!).
- Jasny opis okoliczności i szkic sytuacyjny.
- Zdjęcia: Zrób zdjęcia uszkodzeń, ale też szerokie plany pokazujące znaki drogowe, nazwy ulic i ustawienie aut względem pasów ruchu.
Wybór warsztatu: Gdzie oddać swoje auto?
To kluczowy moment, który wpłynie na bezpieczeństwo Twojej dalszej jazdy oraz wartość samochodu przy ewentualnej sprzedaży. Masz trzy główne ścieżki:
Autoryzowany Serwis Obsługi (ASO)
- Zalety: Korzystanie z oryginalnych części (OE), dostęp do najnowszej technologii producenta, zachowanie gwarancji (jeśli auto jest nowe) i wpis w elektroniczną książkę serwisową.
- Dla kogo: Dla właścicieli aut na gwarancji, w leasingu lub stosunkowo młodych pojazdów.
- Ważne: Jeśli naprawiasz auto z OC sprawcy, masz prawo żądać naprawy w ASO na oryginalnych częściach, o ile auto nie było wcześniej „łatane” zamiennikami.
Warsztat Niezależny (Sieciowy lub lokalny)
- Zalety: Często krótsze terminy oczekiwania i bardziej elastyczne podejście. Możliwość zastosowania wysokiej jakości zamienników (OEM), co obniża koszt, jeśli płacisz z własnej kieszeni.
- Dla kogo: Dla właścicieli starszych aut, gdzie koszt naprawy w ASO mógłby przewyższyć wartość pojazdu (tzw. szkoda całkowita).
Naprawa bezgotówkowa (Najwygodniejsza opcja)
Wiele nowoczesnych warsztatów i firm wspomnianych wcześniej oferuje rozliczenie bezgotówkowe.
- Jak to działa? Podpisujesz cesję wierzytelności na warsztat, a oni sami „biją się” z ubezpieczycielem o pieniądze. Ty oddajesz uszkodzone auto, a odbierasz naprawione, nie angażując własnych środków.
Uzyskanie odszkodowania: Jak nie dać się „skubnąć”?
Ubezpieczyciele to firmy nastawione na zysk, więc ich pierwsza propozycja (tzw. kwota bezsporna) rzadko jest tą sprawiedliwą.
Na co uważać w kosztorysie?
- Amortyzacja części (użycie tzw. urealnienia): Ubezpieczyciel próbuje Ci wmówić, że skoro Twoje auto miało 5 lat, to nowe części podniosły jego wartość, więc musisz dopłacić. To często niezgodne z prawem! Masz prawo do przywrócenia auta do stanu sprzed szkody.
- Zaniżone stawki za roboczogodzinę: Często w kosztorysie widnieje np. 60-80 zł/h, podczas gdy realne stawki rynkowe to 120-200 zł/h.
- Tanie zamienniki (części typu PJ): Sprawdź, czy w kosztorysie nie wpisano najtańszych części o wątpliwej jakości zamiast tych, które miałeś zamontowane.
Samochód zastępczy - Twoje prawo, nie przywilej
Jeśli Twoje auto jest uszkodzone w stopniu uniemożliwiającym jazdę (lub zagrażającym bezpieczeństwu), a Ty jesteś poszkodowanym:
- Przysługuje Ci auto zastępcze na cały okres naprawy (lub do wypłaty odszkodowania w przypadku szkody całkowitej).
- Koszty pokrywa OC sprawcy. Nie musisz udowadniać, że auto jest Ci niezbędne do pracy - masz prawo do mobilności.
Odbiór auta: Zaufaj, ale sprawdź
Zanim podpiszesz dokument odbioru, wykonaj te trzy proste kroki:
- Sprawdź szczeliny: Czy przerwy między maską a błotnikami są równe z obu stron?
- Obejrzyj lakier w słońcu: Czy kolor nowego elementu nie odcina się od reszty nadwozia? (szczególnie trudne są kolory srebrne i perłowe).
- Poproś o specyfikację części: Upewnij się, że to, za co zapłacił ubezpieczyciel, faktycznie trafiło pod maskę.
Podsumowanie dla czytelnika (Checklista):
- [ ] Zabezpieczyłem miejsce (trójkąt, kamizelka).
- [ ] Zrobiłem zdjęcia i spisałem oświadczenie (lub wezwałem policję).
- [ ] Skontaktowałem się z firmą pomagającą w obsłudze szkody (opcjonalnie).
- [ ] Sprawdziłem, czy przysługuje mi auto zastępcze.
- [ ] Zweryfikowałem kosztorys naprawy pod kątem zaniżonych stawek.
Spokój i wiedza to podstawa do opanowania sytuacji awaryjnej na drodze
Pamiętaj, że samochód to tylko rzecz, którą można naprawić lub wymienić. W obliczu awarii lub kolizji najważniejsze jest Twoje życie i zdrowie. Posiadając w pamięci (lub w schowku) powyższe zasady, przestajesz być ofiarą losu, a stajesz się osobą, która kontroluje sytuację. Wiedza o tym, jak zabezpieczyć teren, jakich dokumentów wymaga ubezpieczyciel i gdzie szukać kompleksowego wsparcia, to najlepsze narzędzia, jakie możesz zabrać ze sobą w każdą trasę.
Artykuł promocyjny
Redakcja Zabezpiecz się na przyszłość · wszystkie artykuły